Al acercarse la jubilación, es habitual aumentar el peso de la renta fija para reducir los altibajos de las inversiones. Esa es la hoja de ruta tradicional y la que propone la famosa regla del 120. Sin embargo, la forma de hacerlo también cuenta: no es lo mismo invertir directamente en bonos que hacerlo a través de fondos de inversión (lo más habitual).
Y es que cuando hablamos de fondos, dos fondos de renta fija pueden comportarse de forma muy diferente, incluso aunque inviertan en bonos de calidad similar. El vencimiento y la duración de la deuda en la que invierta el fondo tienen mucho que ver en eso.
Elegir la duración adecuada importa tanto como decidir cuánto invertir en renta fija, especialmente cuando empiezas a retirar dinero de tus ahorros. Un fondo muy sensible a los cambios de los tipos de interés puede sufrir caídas justo cuando necesitas recuperar parte de la inversión.
👌 En este artículo veremos cómo invertir en renta fija para la jubilación y cómo seguir utilizándola después, qué significa la duración de un fondo, por qué no debes confundirla con su vencimiento y cómo tener en cuenta el momento en el que necesitarás el dinero.
Por qué la renta fija es importante antes y durante la jubilación
El camino clásico que siguen la mayoría de inversores es sencillo: acumular un capital que después usarán para complementar la jubilación. Durante ese viaje lo más habitual es empezar de forma agresiva con más porcentaje de renta variable (fase de acumulación) e ir reduciendo el riesgo con el tiempo (fases de consolidación y desinversión).
Ahí es donde entran en juego los fondos de renta fija, que pueden ayudarte a equilibrar las inversiones en bolsa y reducir sus oscilaciones. Según se acerca la jubilación, esa capacidad para suavizar los altibajos es más importante porque una parte del patrimonio empezará a utilizarse para complementar la pensión.
Para que lo entiendas mejor, los bonos de buena calidad crediticia suelen tener menos volatilidad que las acciones y, además, no siempre reaccionan igual ante los movimientos del mercado. Por ejemplo, cuando la bolsa cae, los bonos pueden caer menos e incluso subir de valor. Así, al combinar renta fija y renta variable, las oscilaciones del conjunto de tus inversiones suelen reducirse, aunque ese grado dependerá del momento de mercado, entre otras cosas.
Además, una vez jubilado no necesitarás todo tu dinero al mismo tiempo. Puede que tengas que recuperar una parte al poco de jubilarte para darte algún capricho o ajustar las cuentas, pero lo normal es que la mayor parte vaya a seguir invertida durante diez o veinte años (el tiempo que vivas). Por eso, la renta fija también puede cumplir funciones diferentes dentro de tus inversiones.
📌 Eso sí, la renta fija ni es fija ni es infalible: puede perder valor, especialmente si suben las rentabilidades que exige el mercado a los bonos. Y esos movimientos pueden ser muy distintos en función de la duración del fondo. Elegir uno con una duración elevada para cubrir un gasto próximo puede exponerte a una caída inoportuna.
🔎 En este otro artículo explicamos cuándo puede tener sentido reducir el riesgo de tus inversiones al jubilarte. Aquí nos centraremos en cómo escoger la renta fija según cuándo vayas a necesitar el dinero.
Qué es la duración de un fondo de renta fija y cómo afecta a su volatilidad
Los bonos que tiene un fondo no siempre valen lo mismo. Su precio cambia, entre otras cosas, según la rentabilidad que los inversores exigen a las nuevas emisiones de deuda. Si puedes comprar un bono nuevo que paga más intereses, uno antiguo que paga menos pierde atractivo y su precio suele bajar. Si las rentabilidades del mercado descienden, ocurre lo contrario.
➡️ A modo de ejemplo, imagina que compraste un bono a 5 años de 1.000 € al 3% y las nuevas emisiones pagan un 5% dos años después. El precio de ese bono se ajustará a la baja (caerá) para que la rentabilidad coincida con ese 5% que paga el nuevo bono. Eso es lo que sucede a diario en el mercado de renta fija y por eso mismo el valor de un fondo de renta fija cambia constantemente.
Para medir cuánto puede afectar ese movimiento a un fondo de renta fija se utiliza la duración. Esta medida tiene en cuenta el tiempo que falta para recibir los distintos pagos de los bonos y permite estimar su sensibilidad a los cambios en los tipos de interés. Cuanto mayor es la duración, más suele variar el precio del fondo ante un mismo movimiento de las rentabilidades del mercado, siempre que el resto de sus características sean similares.
La referencia más útil para comparar esa sensibilidad es la duración modificada. Sirve para estimar qué porcentaje podría subir o bajar el valor de los bonos ante un cambio de un punto porcentual en las rentabilidades exigidas por el mercado.
📊 Imagina que inviertes 10.000 € en dos fondos de bonos de calidad crediticia similar, pero con distinta duración modificada:
| Concepto | Fondo A | Fondo B |
|---|---|---|
| Duración modificada | 2 años | 8 años |
| Subida de rentabilidades de mercado | +1 punto porcentual | +1 punto porcentual |
| Variación aproximada del precio | −2 % | −8 % |
| Caída aproximada sobre 10.000 € | −200 € | −800 € |
Ante esa misma subida de rentabilidades, el fondo B sufriría una caída inicial cuatro veces mayor. Si las rentabilidades bajasen un punto, también podría experimentar una subida más pronunciada.
📌 Estas cifras son aproximaciones, no una predicción de lo que ganarás o perderás. La estimación basada en la duración modificada no recoge los intereses acumulados, la convexidad ni otros factores que también afectan al valor de un fondo.
🔎 Si quieres profundizar en por qué el precio de los bonos cambia cuando varían los tipos, aquí explicamos cómo funciona realmente la renta fija.
Duración y vencimiento: por qué no son lo mismo
La duración de cinco años que aparece en la ficha de un fondo puede llevarte a pensar que basta con mantener la inversión ese tiempo para recuperar tu dinero. Sin embargo, la duración no es una cuenta atrás hasta el vencimiento del fondo. Para entender la diferencia, hay que fijarse en lo que ocurre con los bonos que lo componen.
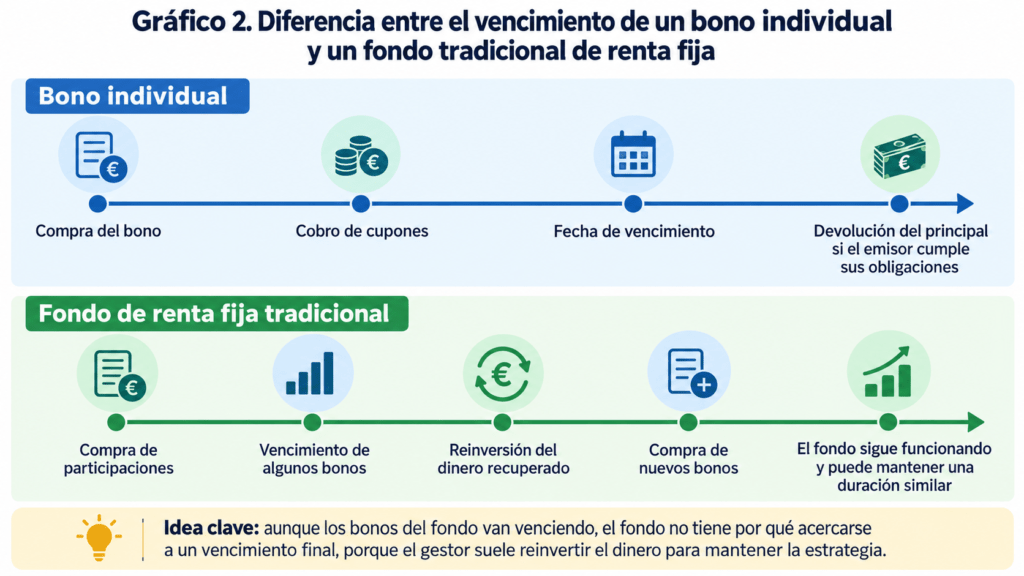
Qué ocurre cuando vence un bono individual
Al comprar un bono directamente, prestas dinero a una empresa o a un Estado durante un plazo determinado. Si compras un bono con un valor nominal de 1.000 € y vencimiento a cinco años, el emisor se compromete a devolverte esos 1.000 € cuando llegue la fecha, siempre que pueda cumplir sus obligaciones. Mientras tanto, recibirás los intereses que correspondan según las condiciones de la emisión.
📌 El valor nominal no siempre coincide con lo que has pagado por el bono. Si lo compras por 950 € o por 1.050 € en el mercado, a su vencimiento seguirás recibiendo los 1.000 € nominales. Y si decides venderlo antes, dependerás del precio al que cotice en ese momento.
Por qué los fondos de renta fija tradicionales no tienen vencimiento
Con un fondo de renta fija no ocurre exactamente lo mismo. Un fondo tradicional invierte en muchos bonos con fechas de vencimiento diferentes. Cuando uno de ellos vence, el gestor normalmente utiliza el dinero recuperado para comprar otros bonos nuevos similares para mantener la duración media de la cartera. Así, los bonos vencen, pero el fondo sigue funcionando con nuevos bonos.
➡️ Imagina que compras un fondo de renta fija con una duración cercana a cinco años. Pasan cinco años y, cuando vuelves a consultar su ficha, descubres que sigue teniendo una duración parecida. No hay ningún error: durante ese tiempo, el gestor ha ido sustituyendo los bonos que vencían por otros nuevos.
Esto significa que mantener cinco años un fondo con una duración de cinco años no garantiza recuperar los 10.000 € que invertiste. Cuando reembolses tus participaciones, recibirás su valor liquidativo de ese momento, que dependerá de cómo hayan evolucionado los bonos de la cartera, entre otros factores.
La excepción de los fondos de renta fija a vencimiento
Existen fondos diseñados para invertir con una fecha objetivo concreta. En ellos, la selección de bonos se organiza alrededor de ese horizonte y, normalmente, su duración va disminuyendo conforme se acerca la fecha prevista.
Por ejemplo, un fondo de renta fija a vencimiento en 2035 tendrá normalmente una cartera de bonos que venzan en esa fecha, mientras que un fondo normal los irá renovando. Esta estrategia hace que la volatilidad del fondo a vencimiento se reduzca con el tiempo conforme se acerca la fecha de vencimiento porque pasa de ser renta fija de medio plazo a una de muy corto plazo.
Eso facilita planificar cuándo recuperar el dinero y hace que el camino hasta entonces sea más tranquilo (menos volatilidad), pero tener una fecha de vencimiento no significa que el capital esté garantizado. Puede haber impagos, comisiones y pérdidas si vendes antes de tiempo.
🔎 Aquí explicamos con más detalle las ventajas y los riesgos de los fondos de renta fija a vencimiento.
Cómo ajustar la duración de los fondos de renta fija antes de jubilarte
Cuando todavía faltan muchos años para jubilarte, puedes asumir más riesgo y volatilidad porque tienes mucho tiempo por delante. Eso permite valorar fondos de renta fija de duración intermedia o larga, siempre que encajen con tus objetivos y con el resto de tus inversiones. Una duración más larga también implica mayor sensibilidad ante las subidas de tipos (más volatilidad), así que tener muchos años por delante no elimina el riesgo.
Conforme se acerca la jubilación, conviene revisar qué dinero necesitarás durante los primeros años y qué parte podrá seguir invertida. Para cubrir gastos cercanos, puede tener sentido reducir la exposición a fondos de duración elevada y buscar opciones menos sensibles a los cambios de tipos como renta fija a corto plazo. Aquí también pueden entrar los fondos monetarios o las cuentas remuneradas, según cuándo necesites el dinero.
➡️ Imagina que te quedan tres años para jubilarte. Quieres guardar dinero para una reforma y para complementar la pensión al principio, pero sabes que otra parte de tus ahorros no la utilizarás hasta dentro de diez o quince años. Podrías reservar el dinero que necesitarás pronto en productos con menor volatilidad y mantener una parte de tus inversiones de renta fija con una duración mayor para necesidades más lejanas, siempre que puedas soportar sus oscilaciones.
📌 No existe una duración adecuada por tener 50, 60 o 65 años. La elección depende de cuándo vas a recuperar el dinero y del riesgo del conjunto de tus inversiones. Este enfoque es útil tanto para invertir cuando te queda poco tiempo para jubilarte como para utilizar la renta fija para objetivos a corto y medio plazo.
Cómo utilizar los fondos de renta fija durante la jubilación
Una vez jubilado, la función de tus inversiones cambia: ya no buscas acumular, sino generar una renta periódica para complementar la pensión. Y como hemos visto, una parte del dinero la necesitarás inmediatamente, pero otra la mayoría la irás recuperando poco a poco. A efectos prácticos, esto quiere decir que la mayor parte del dinero seguirá invertido durante muchos años.
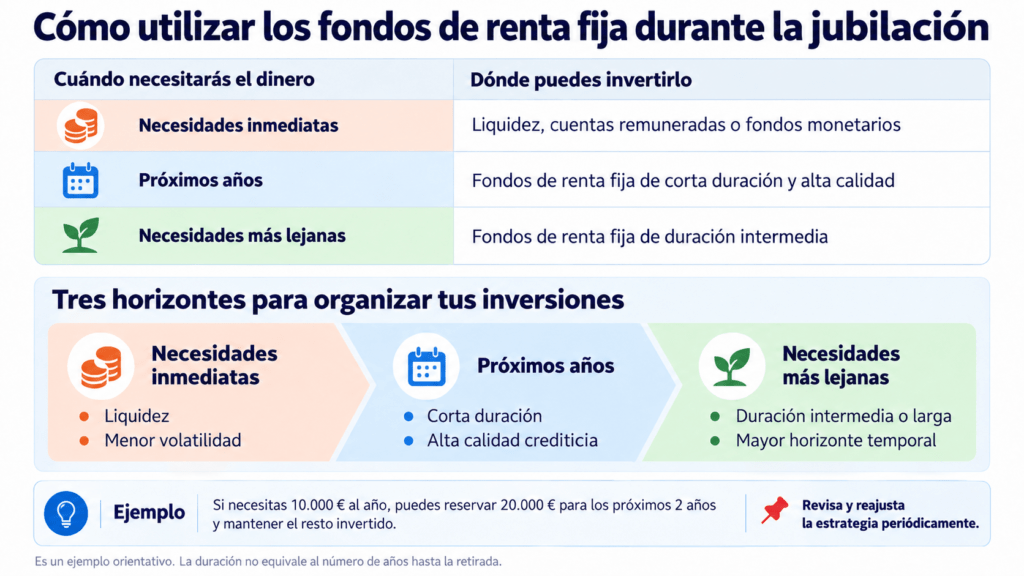
Una forma de organizar tus inversiones es dividirlas según cuándo preveas necesitar el dinero. Así podrás ajustar la duración de tus fondos de renta fija al horizonte de tus retiradas y reducir la posibilidad de tener que venderlos en un mal momento.
📊 Esta sería una posible distribución:
| Cuándo necesitarás el dinero | Dónde puedes invertirlo |
|---|---|
| Necesidades inmediatas | Liquidez en cuentas remuneradas o fondos monetarios para evitar depender de las fluctuaciones de los bonos. |
| Próximos años | Fondos de renta fija de corta duración y elevada calidad crediticia para reducir las oscilaciones. |
| Necesidades más lejanas | Fondos de renta fija de duración intermedia, junto con otras inversiones que permitan hacer crecer tu patrimonio. Por ejemplo, la cartera 60% renta variable y 40% renta fija e incluso 60% renta variable, 20 renta fija y 20% oro. |
Esta distribución es orientativa. La duración de un fondo no tiene por qué coincidir con el número de años que faltan hasta que necesites el dinero.
➡️ Imagina que necesitas retirar 10.000 € al año de tus inversiones para complementar la pensión. Una opción sería mantener 20.000 € en productos líquidos y de baja volatilidad para cubrir las necesidades de los próximos dos años.
El resto de tu patrimonio podría continuar invertido, combinando fondos de renta fija de diferentes duraciones y renta variable según tus objetivos y el riesgo que estés dispuesto a asumir. Así, no tendrías que vender necesariamente inversiones más volátiles cada vez que necesites dinero.
Eso sí, esta estrategia requiere revisar y reajustar tus inversiones periódicamente. Conforme utilices la reserva de liquidez, tendrás que decidir cómo reponerla. Por ejemplo, podrías aprovechar las ganancias de las inversiones que hayan tenido un buen comportamiento para recuperar el equilibrio inicial.
📌 Esta forma de organizar las retiradas puede ayudarte a reducir el riesgo de secuencia de retornos, que aparece cuando tienes que vender inversiones después de una caída de los mercados. También es una de las alternativas a la regla del 4% para organizar cómo vivir de tus ahorros durante la jubilación.
Los riesgos de elegir una duración demasiado larga o demasiado corta
Elegir fondos de renta fija de duración corta puede parecer la opción más prudente cuando se acerca la jubilación. Sin embargo, reducir la sensibilidad a las subidas de tipos tiene una contrapartida: si los tipos bajan, el fondo irá sustituyendo los bonos que vencen por otros que pagan menos intereses. Eso puede reducir la rentabilidad futura de la inversión.
➡️ Imagina un fondo que invierte en bonos con una rentabilidad cercana al 3 %. Si las nuevas emisiones empiezan a ofrecer un 2 %, conforme se renueve la cartera el fondo irá incorporando bonos menos rentables. Este es el llamado riesgo de reinversión. Si, además, la rentabilidad que consigues queda por debajo de la inflación, tus ahorros perderán poder adquisitivo.
En el otro extremo, un fondo de duración elevada puede sufrir caídas más pronunciadas cuando suben las rentabilidades exigidas por el mercado. Durante la jubilación, esto puede obligarte a vender participaciones con pérdidas si necesitas retirar dinero en ese momento. A cambio, una duración mayor también permite beneficiarse más de las bajadas de las rentabilidades de los bonos.
📌 La duración es solo una parte del riesgo de un fondo. También importan la calidad crediticia de los bonos, la divisa, si está cubierta frente a cambios de moneda y la diversificación. Por eso, conviene valorar la duración junto con el momento en que necesitarás el dinero y con el resto de tus inversiones.
Cómo saber si la duración de un fondo de renta fija encaja con tus objetivos
Con la ficha de un fondo delante, puedes hacer una comprobación sencilla de los riesgos que asumes. No necesitas analizar cada bono de su cartera, pero sí revisar estos seis aspectos antes de decidir si encaja en tus inversiones.
1️⃣ La duración modificada. Te indica cuánto puede variar el valor del fondo si cambian las rentabilidades de los bonos. Cuanto mayor sea, más sensible será a esos movimientos. No te quedes únicamente con la etiqueta «renta fija a corto plazo» o «renta fija a largo plazo».
2️⃣ El vencimiento medio de los bonos. Indica cuánto tiempo falta, de media, para que venzan los títulos que tiene el fondo. Recuerda que vencimiento medio y duración no son lo mismo, y que ninguno de los dos indica cuándo recuperarás tu inversión.
3️⃣ El tipo de deuda y su calidad crediticia. Comprueba si invierte en deuda pública, empresarial o ambas, y si predominan los bonos de emisores solventes o los de mayor riesgo de impago. Un fondo de corta duración también puede asumir mucho riesgo de crédito.
4️⃣ La divisa. Si inviertes en euros y el fondo compra bonos en dólares u otras monedas, comprueba si cubre el riesgo de cambio. Sin esa protección, las fluctuaciones de las divisas pueden afectar a tu inversión. Es decir, si el euro baja te puede beneficiar, pero si sube te perjudicará.
5️⃣ Las comisiones. Revisa los gastos corrientes y los posibles costes de entrada o salida. Toda comisión que pagas reduce la rentabilidad que recibes, y conviene compararlas entre fondos similares.
6️⃣ Cuándo necesitarás el dinero. Valora si podrías soportar una caída del fondo justo antes de hacer una retirada. La duración puede ayudarte a elegir el nivel de sensibilidad a los tipos, pero no equivale al número de años que debes mantener el fondo.
📌 Encontrarás buena parte de esta información en las fichas, los folletos y los informes periódicos de las gestoras. Revísala también después de invertir: la composición de los fondos y su duración pueden cambiar con el tiempo, y no todas las gestoras presentan exactamente los mismos datos.
Al final, la renta fija puede ayudarte a llegar a la jubilación con menos sobresaltos y a organizar después las retiradas de tus ahorros. Para conseguirlo, cada fondo debe tener una función clara dentro de tus inversiones y un nivel de riesgo acorde con el momento en el que necesitarás el dinero. Así tendrás más margen para decidir cuándo vender y evitarás depender de cómo esté el mercado justo cuando necesites recuperar parte de tus ahorros.