Comprar bonos individuales es la forma más directa de invertir en renta fija y de saber cuánto vas a ganar exactamente desde el principio. La operación es simple: compras el bono, lo mantienes hasta vencimiento y mientras vas cobrando los cupones. Así tienes todos los datos sobre la mesa antes de contratar. ¿Fácil, verdad?
Pues la realidad puede ser diferente. Invertir en un bono de renta fija no significa que tengas garantizado recuperar todo el dinero invertido ni obtener la rentabilidad que esperabas. Incluso si compras directamente, puedes sufrir un impago o perder poder adquisitivo por la inflación, por ejemplo. Vamos a ver cuáles son los riesgos de comprar bonos directamente, cuáles se mantienen aunque esperes hasta el vencimiento y qué conviene revisar antes de invertir.
Qué riesgos evitas al mantener un bono hasta su vencimiento
La principal ventaja de mantener un bono hasta su vencimiento es que las fluctuaciones de su precio en el mercado no afectan a los pagos que tienes pactados. Si el emisor cumple con sus obligaciones, seguirás cobrando los cupones previstos y recibirás el importe acordado al vencimiento. De esta forma, sabes de antemano cuánto vas a ganar con la operación. Esta es la razón por la que a este tipo de inversiones se le denomina renta fija.
Sin embargo, eso no quiere decir que el valor del bono no vaya fluctuar en el mercado secundario hasta su vencimiento. Por ejemplo, imagina que compras por 1.000 € un bono a 10 años con una rentabilidad del 4%. Cada año recibirás 40 € y al cabo de 10 años te devolverá tus 1.000 € al vencimiento. Eso es lo que tendrás si compras y mantienes.
Lo que ocurre hasta vencimiento es que el valor del bono cotiza en y si los tipos de interés suben, el valor del bono será menor (si los nuevos bonos pagan un 5%, el tuyo del 4% valdrá menos. A efectos prácticos, esto puede hacer que su precio de mercado caiga a 950 € por ejemplo. Si inviertes hasta vencimiento no tendrás que asumir esa pérdida de 50 € en ese momento.
☝️ Piensa en el bono a vencimiento como en una casa. Cada año su valor cambia, pero eso a ti te da igual porque tú ni lo miras ni vas a vender porque es tu casa.
👉 Sin embargo, recuperar el valor nominal de un bono no significa necesariamente recuperar todo el dinero que invertiste y mucho menos su valor real si tenemos en cuenta la inflación. Si pagaste más por él, puedes perder dinero incluso esperando hasta el final. Además, hay otros riesgos que seguirás asumiendo y que conviene conocer.
El riesgo de crédito: qué ocurre si el emisor no puede devolver tu dinero
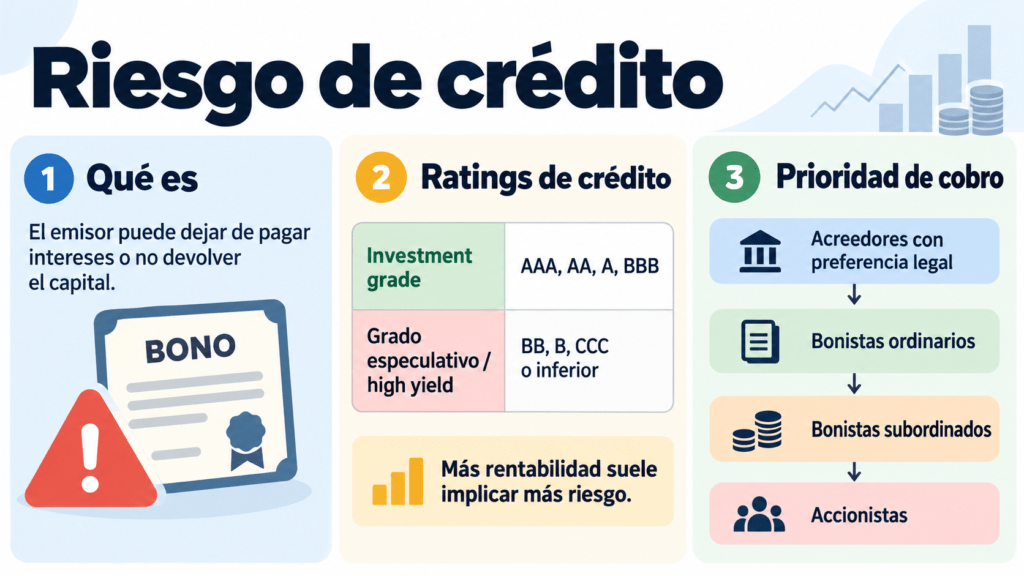
Cuando compras un bono, estás prestando dinero a una empresa o a un Estado. Por eso, que recuperes tu inversión y cobres los intereses depende de que el emisor sea capaz de cumplir sus obligaciones, incluso si mantienes el bono hasta su vencimiento.
Este es el llamado riesgo de crédito o riesgo de impago y es uno de los principales riesgos de invertir en bonos individuales.
Por ejemplo, imagina que inviertes 5.000 € en bonos de una empresa que termina entrando en concurso de acreedores. En ese caso, podrías dejar de cobrar los intereses y recuperar solo una parte del dinero invertido o incluso perderlo todo. Mantener el bono hasta su vencimiento no te protege frente a esta situación.
⚠️ Además, el riesgo de crédito puede aumentar antes de que se produzca un impago. Si empeora la situación financiera del emisor, el precio de sus bonos puede caer porque los inversores desconfían de su capacidad para devolver el dinero. Si mantienes el bono hasta vencimiento y el emisor cumple con todos los pagos, esa caída de precio no te afectará directamente. Sin embargo, puede ser una señal de que ha aumentado el riesgo de no recuperar tu inversión.
No todos los bonos tienen el mismo riesgo de crédito
1️⃣ La solvencia del emisor es fundamental para determinar el riesgo de la inversión. En general, la deuda de Estados con finanzas sólidas suele considerarse más segura que la de empresas con dificultades económicas. Sin embargo, ni siquiera los bonos del Estado están totalmente libres de riesgo de crédito.
📊 Para valorar ese riesgo puedes consultar las calificaciones crediticias o ratings de agencias como Moody’s, S&P o Fitch. Estas notas sirven para evaluar la capacidad de pago de un emisor o el riesgo de una emisión concreta. Cuanto más alta es la calificación, menor es el riesgo de crédito estimado.
Las calificaciones se dividen en dos grandes grupos: grado de inversión (investment grade) y grado especulativo (high yield).
Esta tabla resume cómo se clasifican los bonos según las principales agencias.
| Clasificación | S&P / Fitch | Moody’s | Riesgo de crédito |
|---|---|---|---|
| Grado de inversión | AAA a AA- | Aaa a Aa3 | Muy bajo |
| Grado de inversión | A+ a A- | A1 a A3 | Bajo |
| Grado de inversión | BBB+ a BBB- | Baa1 a Baa3 | Moderado |
| Grado especulativo | BB+ a BB- | Ba1 a Ba3 | Significativo |
| Grado especulativo | B+ a B- | B1 a B3 | Alto |
| Grado especulativo | CCC+ o inferior | Caa1 o inferior | Muy alto o impago |
La frontera está en BBB- (Baa3 en Moody’s). A partir de ahí, hacia abajo, los bonos se consideran de grado especulativo y tienen un mayor riesgo de impago. Normalmente ofrecen intereses más elevados para compensar ese riesgo hasta llegar a los denominados bonos basura (mucha rentabilidad y mucho riesgo).
En cualquier caso, un buen rating no garantiza que vayas a recuperar tu dinero. Las calificaciones son estimaciones, pueden cambiar con el tiempo y conviene revisar la nota concreta del bono antes de invertir.
2️⃣ También importa el tipo de deuda que compras. Si todo va bien, tanto los titulares de bonos ordinarios como los de bonos subordinados cobran los intereses y recuperan el capital según las condiciones pactadas. Pero, ¿qué pasa si la empresa quiebra y no hay dinero para pagar a todos?
En ese caso, existe un orden de prioridad de cobro. Primero cobran los acreedores con preferencia legal, después los acreedores ordinarios, entre los que se encuentran los titulares de bonos ordinarios sin garantías especiales, y por último los acreedores subordinados, que solo cobran antes que los accionistas.
👉 Esto significa que los titulares de bonos subordinados solo podrán cobrar cuando se haya pagado íntegramente a los acreedores ordinarios. Por eso tienen más riesgo de perder su inversión: cuando llegue su turno, puede que apenas quede dinero o que no quede nada. A cambio, suelen ofrecer intereses más elevados.
☝️ Por último, ten en cuenta la concentración de tus inversiones. Este no es un riesgo específico del riesgo de crédito, pero suele ir de la mano de la inversión directa en bonos. Si compras bonos de una sola empresa, dependerás completamente de su capacidad para pagar. Una forma de reducir ese riesgo es repartir el dinero entre diferentes emisores. También puedes hacerlo mediante un fondo de renta fija diversificado, incluidos determinados fondos de renta fija a vencimiento, aunque estos productos tampoco están libres de riesgos.
El riesgo de inflación al invertir en bonos
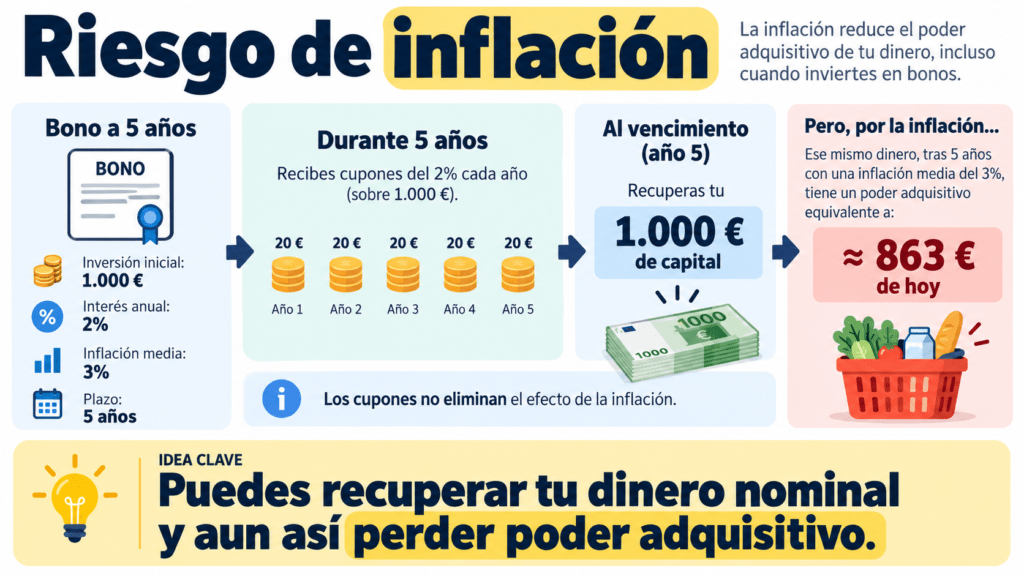
📉 La inflación es uno de los principales riesgos de invertir en bonos a largo plazo, especialmente cuando ofrecen intereses bajos. Aunque recuperes todo el dinero que invertiste y cobres los cupones previstos, puede que ese dinero valga menos por el aumento de los precios.
Por ejemplo, imagina que inviertes 1.000 € en un bono a cinco años que paga un interés del 2% anual. Cada año cobrarás 20 € y al vencimiento recuperarás tus 1.000 €. Sin embargo, si durante esos cinco años la inflación media es del 3% anual, los precios habrán subido cerca de un 16%. Esto significa que los 1.000 € que recuperes tendrán un poder adquisitivo equivalente a unos 863 € actuales.
👉 En este caso, habrás ganado dinero en términos nominales, pero perdido poder adquisitivo, porque la inflación habrá superado la rentabilidad del bono. Este riesgo aumenta cuanto mayor sea el plazo de la inversión y menor sea el interés que recibes.
Por eso, antes de comprar un bono conviene tener clara la diferencia entre rentabilidad nominal y real y valorar si los intereses que ofrece pueden compensar la inflación durante los años que mantendrás tu dinero invertido.
El riesgo de divisa al comprar bonos
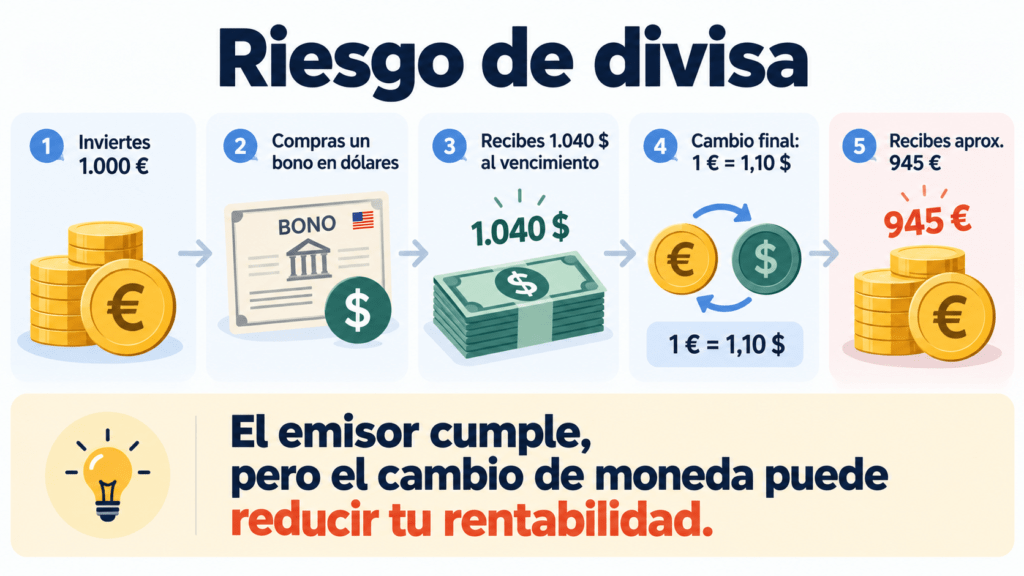
💱 Otro riesgo que debes tener en cuenta es invertir en bonos denominados en una moneda diferente al euro, como el dólar. En estos casos, tu rentabilidad también dependerá de cómo evolucione el tipo de cambio, incluso aunque el emisor pague todos los intereses y devuelva el capital al vencimiento.
Por ejemplo, imagina que inviertes 1.000 € en un bono estadounidense a un año que paga un cupón del 4%. Para simplificar, vamos a suponer que en el momento de comprarlo un euro equivale a un dólar, así que inviertes 1.000 dólares.
Al cabo de un año recibes 1.040 dólares entre el capital y los intereses. Sin embargo, durante ese tiempo el dólar se ha depreciado frente al euro y ahora necesitas 1,10 dólares para conseguir un euro.
Al cambiar los 1.040 dólares recibirás aproximadamente 945 €, lo que supone perder 55 € respecto a tu inversión inicial, sin contar comisiones ni impuestos.
Y si inviertes en un bono a largo plazo, tendrás ese mismo problema en cada cobro del cupón.
👉 También puede suceder lo contrario. Si el dólar se fortalece frente al euro, obtendrás una rentabilidad adicional gracias al cambio de moneda. Por eso, comprar bonos en otra divisa añade un riesgo que no tienes cuando inviertes en bonos denominados en euros.
Si tu objetivo es mantener un bono hasta vencimiento para conocer cuánto dinero tendrás disponible en una fecha concreta, el riesgo de divisa puede hacer que el resultado final en euros sea muy diferente del que habías previsto.
Esta es una de las razones por las que se suele recomendar invertir con la divisa cubierta cuando se hace a través de fondos de renta fija, especialmente si hay varios emisores con distintas divisas.
El coste de oportunidad y el riesgo de reinversión
Cuando compras un bono a tipo fijo, sabes qué intereses vas a cobrar hasta su vencimiento. Sin embargo, los tipos de interés del mercado pueden cambiar durante ese tiempo, lo que supone dos riesgos diferentes para tus inversiones.
1️⃣ El primero es el coste de oportunidad. Imagina que compras un bono a diez años por 1.000 € con un cupón anual del 3%. Cada año cobrarás 30 € y al vencimiento recuperarás tus 1.000 €, siempre que el emisor cumpla con los pagos.
Dos años después, los tipos de interés han subido y los nuevos bonos similares ofrecen una rentabilidad del 5%. Mientras tú sigues cobrando tus 30 € anuales, quien compre uno de los nuevos bonos por 1.000 € podría obtener 50 € al año.
👉 El coste de oportunidad es esa rentabilidad adicional que dejas de ganar por tener tu dinero invertido en el bono anterior. No significa que hayas perdido dinero, porque seguirás cobrando los intereses pactados, pero estás renunciando a una inversión más rentable.
Además, vender el bono para comprar uno nuevo puede que no te compense, porque su precio de mercado habrá caído si el resto de condiciones se mantiene.
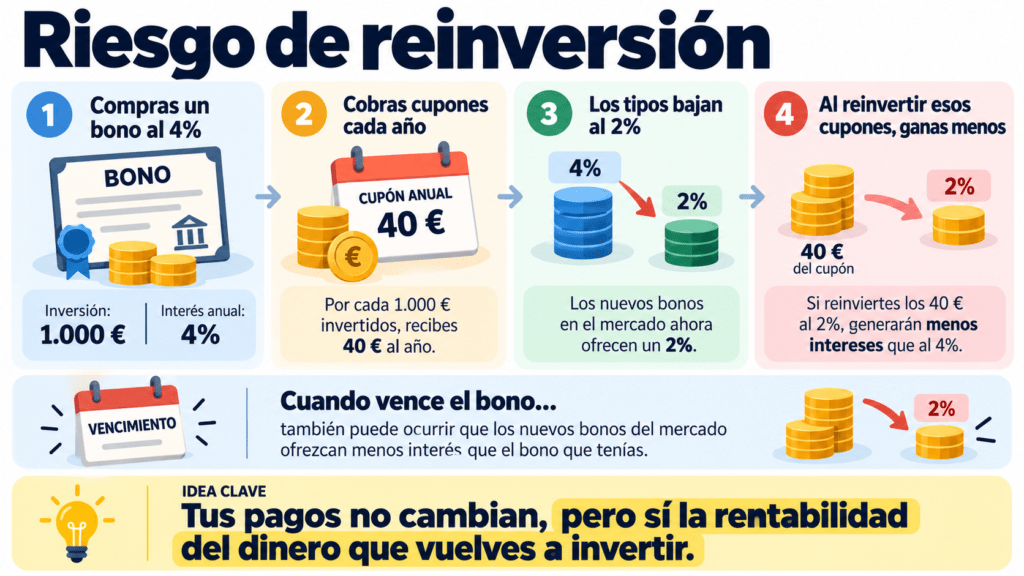
2️⃣ También puede suceder lo contrario: que los tipos de interés bajen y las nuevas emisiones ofrezcan rentabilidades inferiores a las que estás cobrando. Ahí es donde entra el riesgo de reinversión con un bono.
Por ejemplo, imagina que tienes un bono que paga un 4% anual y quieres reinvertir los cupones que recibes. Si los tipos bajan al 2%, ya no podrás conseguir la misma rentabilidad al reinvertir esos intereses en bonos de características similares. En eso consiste precisamente el riesgo de reinversión.
Este riesgo también existe cuando vence el bono. Puede que recuperes todo tu dinero, pero que los nuevos bonos disponibles ofrezcan intereses mucho más bajos.
☝️ Ten en cuenta que el riesgo de reinversión no modifica los pagos que tienes pactados en tu bono. Afecta a la rentabilidad que puedes obtener al invertir de nuevo los cupones o el capital recuperado.
Cuidado con la amortización anticipada
⚠️ Algunas emisiones incluyen cláusulas que permiten al emisor devolver el dinero antes del vencimiento previsto. Por ejemplo, si los tipos de interés bajan, a una empresa puede interesarle cancelar sus bonos y emitir otros nuevos pagando menos intereses.
En ese caso, dejarás de cobrar los cupones pendientes y tendrás que buscar otra inversión para el dinero recuperado, posiblemente con una rentabilidad inferior.
No todos los bonos permiten esta amortización anticipada. Por eso, conviene revisar las condiciones de la emisión antes de comprar y comprobar si el emisor tiene esa posibilidad.
El riesgo de liquidez al invertir en bonos
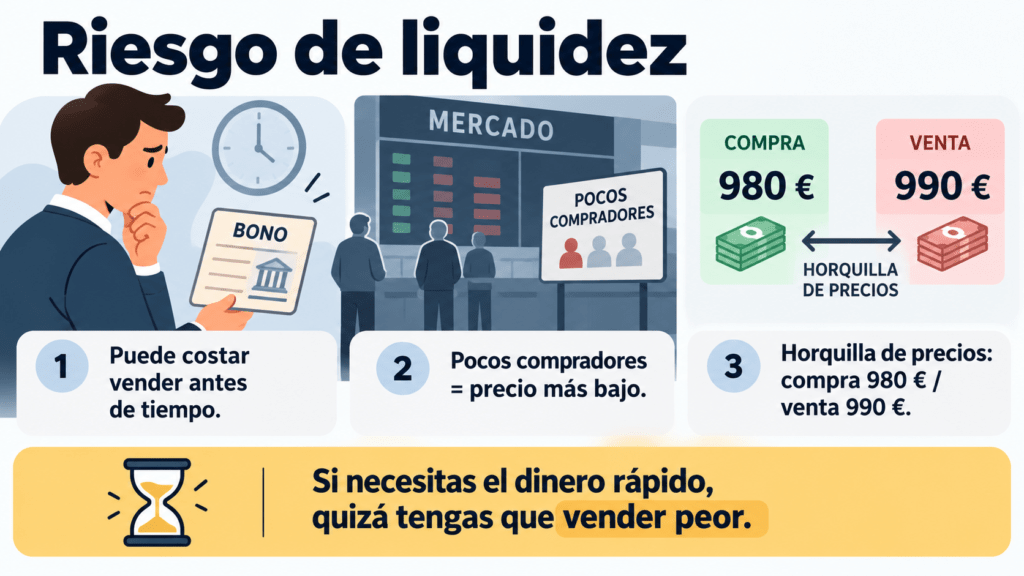
💧 Que puedas mantener un bono hasta su vencimiento no significa que puedas venderlo fácilmente antes de esa fecha. Como ocurre con otros productos de inversión, para vender un bono necesitas encontrar alguien que esté dispuesto a comprarlo y que ofrezca un precio que te interese.
Este es el riesgo de liquidez de los bonos, que puede afectar especialmente a determinadas emisiones de deuda corporativa que tienen poca negociación en el mercado.
Por ejemplo, imagina que inviertes 5.000 € en bonos de una empresa con vencimiento a diez años. Tres años después necesitas recuperar ese dinero y decides venderlos. Sin embargo, apenas hay compradores interesados y las ofertas que recibes están muy por debajo del precio que esperabas.
👉 En ese caso, tendrás que elegir entre aceptar un precio inferior al que consideras razonable o mantener los bonos hasta que encuentres un comprador, algo que puede complicarse si necesitas el dinero con urgencia.
No todos los bonos tienen la misma liquidez. En general, las emisiones de deuda pública más negociadas suelen ser más fáciles de vender que los bonos de empresas pequeñas o emisiones con poca actividad, aunque esto tampoco garantiza que puedas recuperar tu inversión al precio que deseas.
☝️ Por eso, antes de comprar un bono individual conviene comprobar qué facilidad tendrás para venderlo en el mercado secundario. Y, sobre todo, evitar invertir en bonos a largo plazo el dinero que puedas necesitar antes de su vencimiento.
😱 Además, cuanto menos líquido es un mercado, mayor tienden a ser las horquillas de precios y comisiones. La horquilla es la diferencia entre el precio al que puedes comprar y vender un bono en un momento determinado. Por ejemplo, puede que un intermediario esté dispuesto a comprar un bono por 980 € y a vender ese mismo bono por 990 €. Esa diferencia es un coste que debes tener en cuenta.
Cobrar un cupón del 4% no significa ganar un 4%
💰 El cupón de un bono y la rentabilidad que obtienes no siempre coinciden. El cupón se calcula sobre el valor nominal del bono, mientras que tu rentabilidad también depende del precio que pagues por él.
🟨 Por ejemplo, un bono con un valor nominal de 1.000 € y un cupón del 4% te pagará 40 € al año. Sin embargo, puedes obtener una rentabilidad superior o inferior al 4% si lo compras por un precio diferente de su valor nominal.
🟩 📊 Esto ocurre también cuando compras bonos del Estado en una subasta. El 1 de octubre de 2026, el Tesoro adjudicó bonos con un cupón del 1,45% que ofrecían una rentabilidad media anual del 3,43%, porque se adjudicaron por debajo de su valor nominal.
🟩 También puede ocurrir lo contrario. En mayo de 2025, un bono con cupón del 5,15% se adjudicó por encima del nominal, con una rentabilidad media del 2,251%. Estas adjudicaciones por encima del nominal fueron frecuentes durante los años de tipos negativos, aunque en las subastas con rentabilidad media negativa no se admitían las peticiones no competitivas, habituales entre pequeños inversores.
👉 Por eso, antes de comprar un bono debes fijarte en su rentabilidad a vencimiento o TIR, que tiene en cuenta el precio pagado, los cupones y el dinero que recuperarás al final, suponiendo que el emisor cumpla con los pagos previstos.
Qué revisar antes de comprar un bono individual
Antes de invertir tu dinero en una emisión concreta, conviene revisar sus características y condiciones. Buena parte de esta información aparece en el folleto o en la documentación oficial del bono.
🔎 Esta es la lista de comprobación para comprar bonos individuales que te ayudará a evitar errores:
1️⃣ Quién emite el bono y cuál es su solvencia. Comprueba quién tendrá que devolverte el dinero y revisa su calificación crediticia o rating, si la tiene. Recuerda que incluso los bonos del Estado tienen riesgo de crédito.
2️⃣ Qué tipo de bono estás comprando. Revisa si se trata de deuda ordinaria, subordinada o si incluye condiciones especiales que puedan aumentar el riesgo de la inversión.
3️⃣ Cuánto pagas y cuánto recibirás. Comprueba el precio de compra, el valor nominal y los cupones que cobrarás. Fíjate especialmente en la rentabilidad a vencimiento o TIR, que es más útil que el cupón para saber cuánto puedes ganar.
4️⃣ Cuándo recuperarás tu dinero. Revisa la fecha de vencimiento y comprueba si la emisión permite que el emisor amortice el bono anticipadamente. También conviene que ese plazo encaje con el momento en el que necesitarás el dinero. En este punto, ten en cuenta que a mayor duración, mayor volatilidad del bono en el mercado secundario.
5️⃣ Qué facilidad tendrás para venderlo. Aunque tu intención sea mantenerlo hasta vencimiento, revisa si existe un mercado secundario activo y qué horquillas de precios y comisiones se aplican. Ten en cuenta también las posibles oscilaciones del bono en el mercado secundario. Los bonos de mayor duración son más volátiles y eso puede hacer que recuperes mucho menos de su valor.
6️⃣ En qué moneda está denominado. Si compras bonos en dólares u otra divisa diferente al euro, tendrás que asumir el riesgo del tipo de cambio.
7️⃣ Qué parte de tus inversiones destinarás a ese bono. Evita concentrar demasiado dinero en una sola emisión o emisor, por muy seguro que te parezca. Ahí es donde productos como los fondos con fecha de vencimiento pueden tener sentido.
8️⃣ Cuánto ganarás después de gastos e impuestos. Las comisiones de compra, venta o custodia y los impuestos sobre los rendimientos pueden reducir la rentabilidad final de tu inversión.
✅ Comprar bonos directamente puede ser una buena forma de invertir en renta fija si buscas unos cobros previsibles y puedes mantener la inversión hasta vencimiento. Sin embargo, es importante entender las condiciones de cada emisión y los riesgos que asumes.
Además, comprar bonos individuales exige analizar cada emisión y gestionar la diversificación por tu cuenta. Los fondos de renta fija diversificados simplifican parte de ese trabajo, aunque también tienen sus propios riesgos.
Si estás pensando en utilizar este tipo de inversiones para un objetivo concreto, aquí te explicamos cómo aprovechar la renta fija para objetivos a corto y medio plazo y qué alternativas existen a la compra directa de bonos.